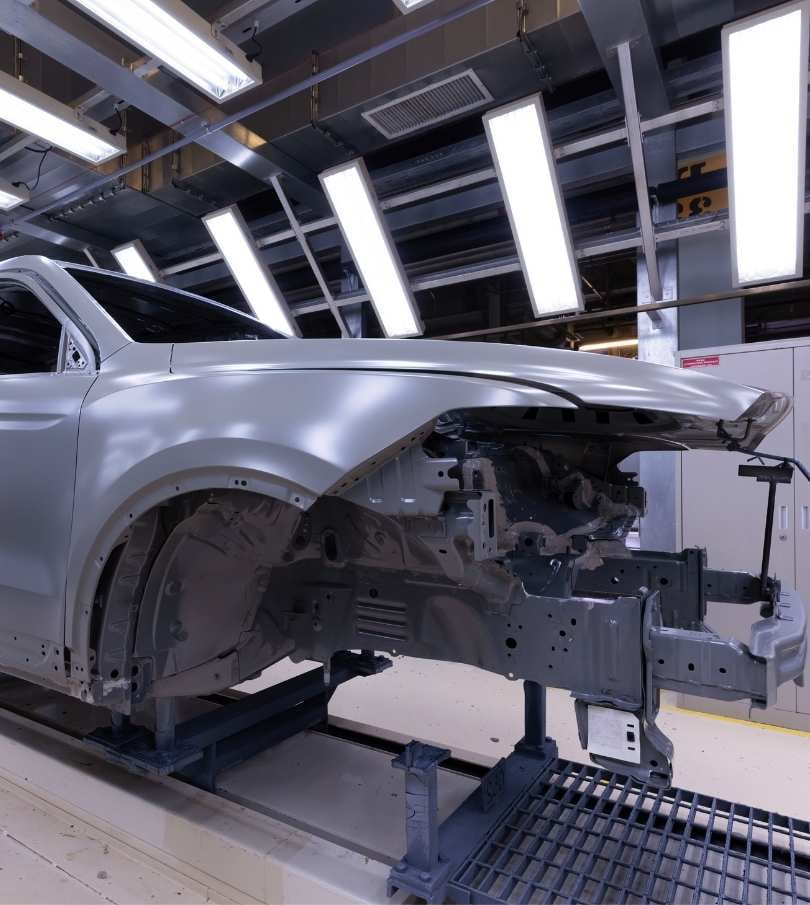
De Europese automotive-industrie bevindt zich niet in een tijdelijke dip, maar in een structurele herschikking. In 2025 werden in de Europese Unie ongeveer drie miljoen minder voertuigen geproduceerd dan in 2019. Tegelijkertijd groeide de wereldwijde automarkt, terwijl het aandeel van de EU daarin rond de 14 procent bleef hangen. Hierdoor neemt de druk op Europese fabrikanten toe om kosten te verlagen, productiecapaciteit opnieuw in te richten en sneller te investeren in elektrisch en softwaregedreven vervoer.
De gevolgen zijn inmiddels duidelijk zichtbaar bij toeleveranciers. Volgens de Europese brancheorganisatie CLEPA kondigden automotiveleveranciers in 2024 en 2025 gezamenlijk 104.000 banenreducties aan. Daar stonden in 2025 slechts 7.000 nieuw aangekondigde banen tegenover. Tegelijkertijd steeg de Europese productie van elektrische voertuigen tussen 2024 en 2025 met 23 procent. De markt groeit of krimpt dus niet simpelweg, maar verschuift naar andere technologieën, competenties en waardeketens.
Nederland is sterker verbonden dan het lijkt
Nederland is geen massaproducent van personenauto’s zoals Duitsland, Frankrijk of Spanje. Toch is ons land nauw verweven met de Europese automotive-industrie. Nederlandse bedrijven leveren onderdelen, productietechnologie, halfgeleideroplossingen, materialen, logistieke diensten, engineering en digitale systemen aan internationale fabrikanten. Volgens RAI Automotive Industry NL realiseert de Nederlandse automotive productie- en supplychainindustrie ongeveer 20 miljard euro aan jaaromzet, waarvan bijna 90 procent afkomstig is uit export.
Die exportpositie biedt schaalvoordelen en internationale groeikansen, maar maakt bedrijven tegelijkertijd gevoelig voor beslissingen die elders worden genomen. Wanneer een Europese OEM productiemodellen schrapt, volumes verlaagt, leveranciers consolideert of investeringen uitstelt, kunnen Nederlandse leveranciers daar snel de gevolgen van ondervinden. Dat geldt in het bijzonder voor bedrijven die sterk afhankelijk zijn van een beperkt aantal klanten, voertuigplatformen of technologieën.
De Nederlandse markt laat tegelijkertijd zien hoe grillig de omstandigheden kunnen zijn. In 2025 daalde de omzet van de auto- en motorbranche met 2,6 procent. Importeurs verloren 9,3 procent omzet en de zwaardere bedrijfsautobranche zag de omzet met 6,4 procent teruglopen. In het tweede kwartaal van 2026 volgde juist een omzetstijging van 13,9 procent ten opzichte van een jaar eerder. Bij handel en reparatie van personenauto’s bedroeg de groei zelfs 19,2 procent. Die omslag benadrukt dat één gunstig kwartaal niet automatisch betekent dat de onderliggende structurele druk is verdwenen.
Van OEM-risico naar ketenrisico
De grootste kwetsbaarheid zit vaak niet in een direct zichtbare omzetdaling, maar in afhankelijkheden die onvoldoende worden gemonitord. Bestuurders weten doorgaans welk percentage van de omzet afkomstig is van hun grootste klanten. Vaak is echter minder duidelijk hoe sterk die klanten zelf afhankelijk zijn van één fabrikant, productielocatie, aandrijflijn of voertuigplatform.
Daarom is het verstandig om klantconcentratie niet uitsluitend op juridisch klantniveau te beoordelen, maar door de volledige waardeketen heen. Een leverancier kan tientallen contractpartijen hebben die uiteindelijk allemaal leveren aan dezelfde OEM of dezelfde technologie. Op papier lijkt de portefeuille dan gespreid, terwijl economisch gezien sprake is van een geconcentreerd risico.
Relevant is ook het onderscheid tussen omzet die samenhangt met traditionele verbrandingsmotoren en omzet die aansluit op elektrische, connected of softwaregedreven voertuigen. Elektrificatie leidt niet alleen tot andere aandrijflijnen, maar ook tot een veranderende behoefte aan onderdelen, onderhoud en technische expertise. Het CBS signaleerde in 2026 bijvoorbeeld dat de vraag naar bepaalde onderdelen afneemt, mede doordat elektrische voertuigen geen verbrandingsmotor of traditionele versnellingsbak hebben.
Vier vragen die op de bestuurstafel horen
1. Hoe geconcentreerd is onze werkelijke omzet?
Kijk niet alleen naar directe klanten, maar ook naar de OEM’s, voertuigprogramma’s en technologieën achter die klanten. Breng vervolgens in kaart wat er gebeurt wanneer een belangrijk productieprogramma met 10, 20 of 30 procent wordt afgeschaald.
2. Welke capaciteit wordt mogelijk structureel overbodig?
Productiemiddelen en specialistische kennis die voor één voertuigplatform zijn ontwikkeld, zijn niet altijd eenvoudig elders inzetbaar. Een vroegtijdige beoordeling van alternatieve toepassingen kan voorkomen dat capaciteit pas wordt afgebouwd wanneer verliezen al zijn opgelopen.
3. Kunnen we de transitie zelf financieren?
Investeringen in automatisering, elektrificatie, data en duurzamere productie vallen vaak samen met druk op prijzen en volumes. Dat vraagt om scenario’s voor liquiditeit, werkkapitaal, financieringsconvenanten en investeringsruimte.
4. Welke positie willen we in de toekomstige keten innemen?
Niet iedere leverancier hoeft zelf nieuwe technologie te ontwikkelen. Samenwerking, acquisities, joint ventures en toegang tot andere sectoren kunnen eveneens bijdragen aan een toekomstbestendige portfolio.
Wachten is ook een strategische keuze
De herstructurering van de Europese automotive-industrie betekent niet dat iedere Nederlandse leverancier in de problemen komt. De groei van elektrisch vervoer, digitalisering en nieuwe mobiliteitsdiensten creëert juist nieuwe marktkansen. In 2025 was naar verwachting één op de vier in Europa geproduceerde voertuigen een batterij-elektrisch voertuig of plug-inhybride.
Maar kansen ontstaan niet vanzelf. Bedrijven die hun klantafhankelijkheid, technologiepositie en financiële ruimte vroegtijdig inzichtelijk maken, kunnen gerichter investeren, diversifiëren of samenwerken. Bedrijven die wachten op definitieve duidelijkheid, lopen het risico dat de markt zich inmiddels richting een andere waardeketen heeft verplaatst.
Wat kun je nu doen?
Breng de omzetafhankelijkheid per klant, OEM, platform en technologie samen in één scenarioanalyse. Koppel dit aan de verwachte impact op capaciteit, kasstroom en investeringsruimte. Zo vertaal je een internationale marktontwikkeling naar een concrete Nederlandse bestuursagenda.
Wil je verder praten over deze inzichten? Neem contact met ons op.
Auteurs
-
Annemieke Bos
Annemieke geeft leiding aan het team consultants dat bedrijven begeleidt bij ontwikkeling van duurzaamheidsstrategie, geïntegreerd impact management en duurzaamheidsverslaglegging en rapportage. Ze is expert in impactstrategie, ESG, impactmeting en rapportage, met diepgaande kennis van GRI, IIRC, SDG's, SFDR, EU Taxonomy en CSRD-regelgeving. Aanvullend wordt ze erkend als een van de toonaangevende experts op het gebied van CSRD binnen de Nederlandse Beroepsvereniging voor Accountants.Bekijk profiel -

Erwin Rexwinkel
Erwin Rexwinkel is partner en leidt sinds 1 juli 2025 de Serviceline Specialist Services van Grant Thornton Nederland. Zijn ambitie is Advisory met zijn collega’s, binnen en buiten Advisory NL, uit te bouwen naar een onderscheidende Advisory praktijk die impact maakt met specialistische en integrale klantoplossingen.Bekijk profiel