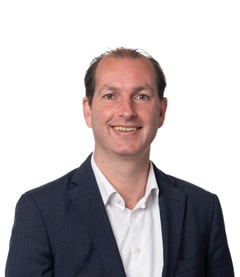
Tim is partner in het btw-team en daarnaast is hij als vakcoördinator omzetbelasting en universitair docent verbonden aan de Radboud Universiteit. Tim heeft meer dan 20 jaar ervaring met complexe internationale en nationale btw-vraagstukken, mede opgedaan bij PwC Nederland en PwC Duitsland. In 2024 heeft Tim de overstap gemaakt naar Grant Thornton.
Zijn cliëntenportefeuille bestaat uit internationale en nationale entiteiten, mede uit de publieke sector, waaraan Tim op een praktische wijze adviseert die aansluit bij de strategie van de cliënt. Tim heeft onder andere jarenlange ervaring in verschillende sectoren, waaonder consumer markets, vastgoed, zakelijke dienstverlening, financial services, publieke sector, M&A. Daarnaast houdt hij zich bezig met (inter)nationale herstructureringen, samenwerkingsvormen, en het opzetten van tax confrol frameworks, steekproeven en maken van horizontaal toezicht afspraken.
Als partner geeft Tim (mede) leiding aan de btw-adviespraktijk van Grant Thornton en daarnaast is hij binnen deze praktijk verantwoordelijk voor het team kansspelbelasting.